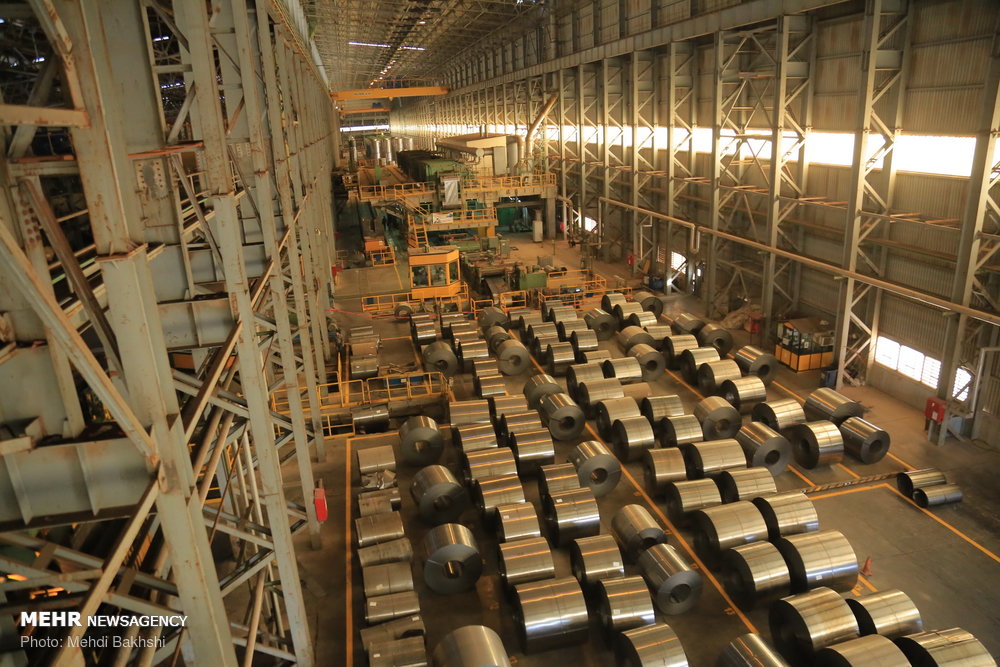
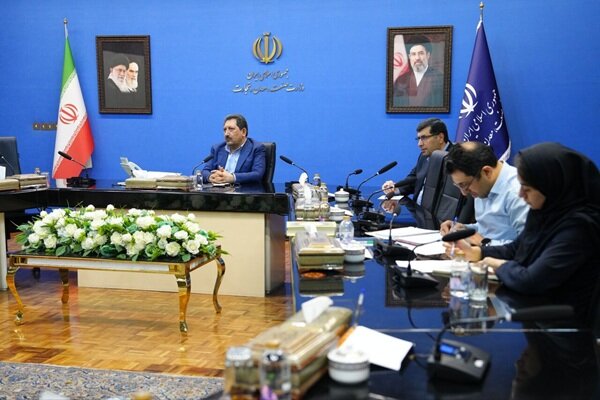
محمود سیجانی، مدیرکل صنعت، معدن و تجارت استان تهران، در گفتگو با خبرنگار مهر با اشاره به کاهش محدودیت‌های برق بخش تولید گفت: در مقطعی قطعی برق واحدهای تولیدی به سه روز در هفته رسیده بود، اما پس از طرح گلایه فعالان اقتصادی و دستور رئیس‌جمهور، این میزان به یک روز در هفته کاهش پیدا کرد.

وی ادامه داد: در مراسم روز ملی صنعت و معدن که با حضور رئیس‌جمهور برگزار شد، فعالان اقتصادی این موضوع را مطرح کردند و رئیس‌جمهور نیز همان‌جا دستور دادند محدودیت برق صنایع تا حد امکان کاهش یابد و در صورت نیاز، مدیریت مصرف در بخش‌های خانگی و اداری با شدت بیشتری انجام شود تا صنایع بتوانند با ظرفیت بیشتری به فعالیت خود ادامه دهند.

سیجانی افزود: بعد از این دستور، میزان قطعی برق صنایع به یک روز در هفته رسید و امیدواریم این محدودیت نیز در آینده نزدیک حذف شود و برق مورد نیاز بخش تولید به‌صورت کامل تأمین شود.

وضعیت صنایع فولادی و سیمانی

وی درباره وضعیت صنایع فولادی و سیمانی نیز گفت: در برخی مقاطع، محدودیت برق برای این صنایع به ۵۰ درصد می‌رسید، در حالی که فولاد و سیمان از صنایع زیرساختی کشور هستند و بخش قابل‌توجهی از مواد اولیه مورد نیاز صنایع پایین‌دستی را تأمین می‌کنند.

سیجانی تأکید کرد: تداوم فعالیت این صنایع برای حفظ جریان تولید در سایر بخش‌ها اهمیت دارد و اگر تولید فولاد و سیمان با اختلال مواجه شود، صنایع پایین‌دستی نیز در تأمین مواد اولیه با مشکل روبه‌رو خواهند شد.

وی از وزارت نیرو خواست در اعمال محدودیت برق برای این صنایع تجدیدنظر کند و گفت: فولاد و سیمان در زمان مدیریت مصرف برق معمولاً در ردیف نخست صنایع مشمول محدودیت قرار می‌گیرند، اما با توجه به نقش آنها در تأمین مواد اولیه، اشتغال و ایفای تعهدات بانکی، لازم است شرایطی فراهم شود که این صنایع نیز بتوانند بدون محدودیت‌های شدید به فعالیت خود ادامه دهند.

منبع: خبرکیهان وارنا

به گزارش خبرنگار مهر، صبح شنبه وزیر صنعت، معدن و تجارت برای سفری یک روزه وارد استان ایلام شد.

بازدید از شهرک صنعتی آبدانان دیدار و گفت‌وگو با فعالان اقتصادی حوزه صنعت، معدن و تجارت شهرستان های دهلران، آبدانان، دره‌شهر و بدره و بررسی مسائل و ظرفیت‌های این مناطق و حضور در نشست بررسی فرصت‌های سرمایه‌گذاری استان از جمله برنامه‌های سفر وزیر صمت به ایلام است.

معاونین پارلمانی، معادن، رییس هیئت عامل ایدرو و رئیس هیئت‌مدیره و مدیرعامل سازمان صنایع کوچک و شهرک‌های صنعتی ایران در این سفر وزیر را همراهی می کنند.

منبع: خبرکیهان وارنا

محمدصادق قنادزاده معاون خدمات تجاری سازمان توسعه تجارت ایران در گفتگو با خبرنگار مهر درباره چالش‌های حوزه لجستیک و کریدورهای تجاری اظهار کرد: در حوزه لجستیک و کریدورها، مهم‌ترین چالش پس از جنگ اخیر، موضوع حمل‌ونقل و لجستیک بود؛ زیرا حدود ۸۰ تا ۸۵ درصد تجارت کشور از مسیر دریایی و دریای جنوب انجام می‌شود و این مسیر دچار اختلال شد.

وی افزود: نمی‌توان گفت این مسیر به صورت کامل مسدود شد، اما اختلال جدی در آن اتفاق افتاد و لازم بود مسیرهای جایگزین دریایی، زمینی و ریلی به‌سرعت فعال نگه داشته شوند تا تجارت کشور با شیب قابل قبولی ادامه پیدا کند.

قنادزاده تصریح کرد: یکی از وظایف جدی سازمان توسعه تجارت و معاونت خدمات تجاری در این دوره، شناسایی کریدورها، فعال کردن مرزها و کریدورها و پیگیری موضوعاتی بود که دستگاه‌هایی مانند گمرک، وزارت راه، پایانه‌ها و سایر دستگاه‌های مرتبط باید برای فعال نگه داشتن کریدورها و مرزها انجام می‌دادند.

معاون سازمان توسعه تجارت ایران با اشاره به فعال شدن خط ریلی شمال، بسته و سایر خطوط زمینی با کشورهای مختلف، اظهار کرد: بخش قابل توجهی از مشکلاتی که در امارات و پاکستان وجود داشت نیز طی این مدت با محوریت سازمان توسعه تجارت پیگیری شد.

وی با اشاره به سفری که چند وقت پیش وزیر صنعت، معدن و تجارت به پاکستان داشت، گفت: در این سفر، کمیته تجاری دو کشور به شکل بسیار کامل و با حضور تقریباً همه دستگاه‌های مرتبط تشکیل شد. تیمی ۲۰ و چند نفره از مسئولان دستگاه‌های مختلف از جمله گمرک، وزارت راه، مناطق آزاد و استان‌های مرزی سیستان و بلوچستان و سایر دستگاه‌های مرتبط در این مذاکرات حضور داشتند.

قنادزاده ادامه داد: در کنار وزارت صنعت، معدن و تجارت، این تیم با طرف پاکستانی طی سه تا چهار روز مذاکرات فنی کامل انجام داد و همه مسائل و مشکلات جاری میان ایران و پاکستان شناسایی شد و در قالب کمیته‌های تخصصی درباره آنها مذاکره صورت گرفت.

وی اظهار کرد: در نهایت، در جلساتی که وزرای دو کشور با یکدیگر داشتند، این موضوعات به سند همکاری تبدیل و امضا شد.

معاون خدمات تجاری سازمان توسعه تجارت ایران این مدل را یک الگوی ویژه و موفق برای روابط تجاری ایران و پاکستان دانست و گفت: سازمان توسعه تجارت همین مدل را درباره سایر کشورهای همسایه که برای ما اهمیت دارند نیز در دستور کار دارد.

قنادزاده افزود: ان‌شاءالله در ادامه، موضوعات مربوط به عراق، ترکیه، افغانستان و کشورهای دیگر نیز با همین روش دنبال خواهد شد تا مسائل و مشکلات موجود در تجارت دوجانبه شناسایی و بررسی شود.

وی تأکید کرد: هر یک از مسائل و مشکلاتی که در کوتاه‌مدت قابل حل باشد، تلاش می‌کنیم در این جلسات با تفاهم و از طریق موضوعاتی مانند تعرفه حل و فصل شود تا تجارت با کشورهای همسایه حفظ شود.

منبع: خبرکیهان وارنا

به گزارش خبرنگار مهر، آنچه در این گزارش می‌خوانید، تصویری میدانی از تغییر رفتار مصرف‌کنندگان در بازار کالاهای صنعتی، بادوام و نیمه‌بادوام پس از جنگ است؛ از پوشاک و لوازم خانگی گرفته تا موبایل و کالاهای دیجیتال، فرش، مبلمان، پرده و کالاهای مرتبط با نوسازی خانه. این گزارش وارد بازار کالاهای اساسی و خوراکی نمی‌شود و تمرکز آن بر بخشی از اقتصاد است که در آن، خرید برای خانوار ضروری و روزمره نیست و در نتیجه، نخستین واکنش به کاهش قدرت خرید می‌تواند حذف، تعویق، تعمیر یا جایگزینی باشد.

اقتصاد پس از جنگ را در این بازارها نه فقط در قیمت کالاها، بلکه در نبود مشتری، کاهش دفعات خرید، به تعویق افتادن تصمیم خرید، تعمیر کالای قدیمی به جای تعویض و حرکت مصرف‌کننده به سمت کالاهای ارزان‌تر می‌توان دید؛ تغییری که حالا فروشندگان نیز از آثار آن بر دخل و خرج بنگاه‌های خود سخن می‌گویند.

آخرین آمار مرکز آمار ایران از وضعیت قیمت‌ها در مردادماه نیز نشان می‌دهد فشار هزینه‌ای همچنان بالاست. شاخص قیمت مصرف‌کننده در مرداد ۱۴۰۵ نسبت به ماه قبل ۳.۴ درصد افزایش یافت، تورم نقطه‌به‌نقطه خانوارهای کشور به ۸۹ درصد رسید و تورم سالانه نیز ۶۹.۹ درصد ثبت شد. در چنین شرایطی، طبیعی است که خانوار ابتدا هزینه‌هایی را که امکان تعویق آنها وجود دارد از برنامه خرید خود خارج کند؛ کالاهایی که نبود آنها در کوتاه‌مدت زندگی روزمره را مختل نمی‌کند. اما این اتفاق در بازار چگونه خود را نشان می‌دهد؟

لباس هم به خریدی غیرضروری تبدیل شد

در بازار پوشاک، نزدیک شدن فصل شروع دانشگاه و مدرسه در شرایط عادی باید به افزایش تقاضا منجر شود؛ دانشجویان و دانش‌آموزان برای سال تحصیلی جدید لباس، کیف و کفش می‌خرند و خانواده‌ها نیز بخشی از بودجه خود را به این خرید اختصاص می‌دهند. اما امسال، قیمت‌ها و فاصله آن با قدرت خرید برخی مصرف‌کنندگان، این معادله را تغییر داده است.

«ملیکا»، دختر دانشجوی تهرانی که همزمان در یک فروشگاه کار می‌کند، با وجود نزدیک شدن فصل دانشگاه، توان خرید لباس جدید ندارد. او به خبرنگار مهر می‌گوید: «حقوقی که از فروشگاه می‌گیرم، فقط کفاف خرج روزمره‌ام را می‌دهد. دیگر توان خرید لباس و کفش را مثل گذشته ندارم.»

برای ملیکا، لباس دانشگاه دیگر یک خرید عادی و قابل انجام نیست؛ باید میان آن و هزینه‌های روزمره انتخاب کند و در نهایت، خرید لباس جدید از سبد هزینه‌اش کنار گذاشته می‌شود.

در بازار پوشاک کودک نیز شرایط چندان متفاوت نیست. «مونا»، مادر ۳۵ ساله، می‌گوید رشد مداوم کودک باعث می‌شود لباس یکی از نیازهای همیشگی خانواده باشد، اما قیمت پوشاک کودک فشار بیشتری به بودجه خانوار وارد کرده است.

او می‌گوید: «بچه دائم سایزش تغییر می‌کند و لباس لازم دارد، اما قیمت لباس بچه خیلی بالا رفته. مجبورم در خرید لباس بچه کوتاه بیایم و کمتر بخرم.»

اینجا دیگر صحبت از حذف کامل کالا نیست؛ مصرف‌کننده ناچار شده میزان خرید را کاهش دهد.

بازار پارچه و پرده در انتظار مشتری؛ حتی ارزان‌تر هم خریدار ندارد

بازار پرده و پارچه نیز از کاهش قدرت خرید در امان نمانده است. در این بازار، نه فقط تعداد مشتریان کاهش یافته، بلکه فروشندگان برای حفظ تقاضا به سمت عرضه محصولات ارزان‌تر حرکت کرده‌اند.

«محسن»، فروشنده پرده، می‌گوید سال‌ها پرده‌های باکیفیت عرضه کرده، اما امسال به دلیل کاهش شدید مشتری مجبور شده محصولات ارزان‌تر و با کیفیت پایین‌تر خریداری کند.

او می‌گوید: «سال‌هاست پرده با بالاترین کیفیت می‌فروشم، اما امسال به دلیل کاهش شدید مشتری مجبور شده‌ام پرده‌هایی با کیفیت پایین‌تر از تولیدکننده بخرم تا بتوانم با قیمت پایین‌تر بفروشم. با این حال حتی با این تغییر هم مشتری تمایل زیادی به خرید ندارد.»

به گفته این فروشنده، حتی تازه‌عروس‌ها و تازه‌دامادها نیز در خرید پرده محدودیت دارند و در مواردی که ناچار به خرید هستند، به سراغ مدل‌های ارزان‌تر و با کیفیت پایین‌تر می‌روند.

محسن در حالی از کاهش فروش می‌گوید که هزینه‌های ثابت کسب‌وکار همچنان پابرجاست: «مالیات و چک و اجاره ماهانه منتظر نمی‌ماند و باید سر وقت پرداخت شود.»

در طرف دیگر بازار، «مریم»، زن ۴۰ ساله، ماه‌هاست قصد خرید پرده دارد اما هنوز خرید خود را انجام نداده است. او می‌گوید: «هر ماه حساب و کتاب می‌کنم، می‌بینم توان خرید ندارم و خرید را می‌اندازم برای ماه بعد. اما ماه بعد که می‌روم، قیمت پرده باز گران‌تر شده است.»

در این بازار، یک چرخه معیوب شکل گرفته است، مصرف‌کننده خرید را عقب می‌اندازد، قیمت بالا می‌رود و در نهایت انتخاب او به کالای ارزان‌تر محدود می‌شود.

اقتصاد بعد از جنگ؛ مردم چه کالاهایی را از سبد خرید حذف کردند؟

لوازم خانگی؛ تعمیر جای خرید را گرفته است

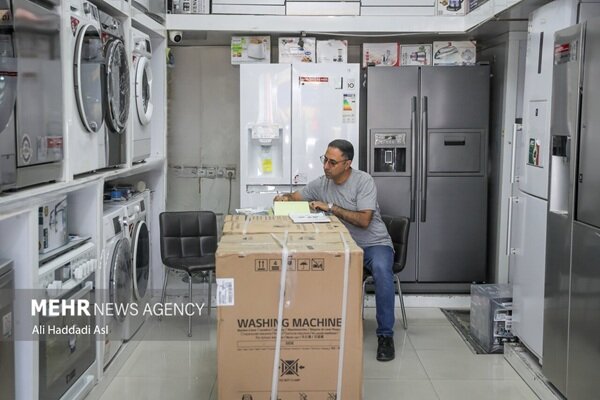
در بازار لوازم خانگی، فاصله میان قیمت کالا و قدرت خرید بیشتر خود را نشان می‌دهد. فروشندگان می‌گویند بخشی از مراجعه‌کنندگان بیشتر برای اطلاع از قیمت‌ها وارد فروشگاه می‌شوند و الزاماً قصد خرید ندارند.

«فاطمه»، مادر ۶۰ ساله، نمونه‌ای از همین تغییر رفتار است. ماشین لباسشویی او در هشت ماه گذشته سه بار نیاز به تعمیر پیدا کرده، اما با وجود تکرار خرابی، حاضر نشده دستگاه جدیدی بخرد. در واقع، در این بازار یک تغییر مهم رخ داده است؛ خرابی کالا دیگر الزاماً به معنای خرید کالای جدید نیست.

فاطمه به خبرنگار مهر می‌گوید: «با این قیمت‌ها ترجیح می‌دهم همان وسیله را تعمیر کنم تا اینکه یک ماشین لباسشویی جدید بخرم.»

او البته می‌گوید تعمیر نیز برایش به تجربه‌ای پرهزینه تبدیل شده است: «به نظر می‌رسد بعضی تعمیرکارها از قطعات بی‌کیفیت استفاده می‌کنند، چون من مجبور شدم در همین هشت ماه سه بار ماشین لباسشویی را تعمیر کنم.»

همچنین «نادر»، خریدار تلویزیون، می‌گوید افزایش قیمت این کالا باعث شده خرید تلویزیون جدید برای بسیاری از خانوارها به تصمیمی دشوار و قابل‌تعویق تبدیل شود. به گفته او، قیمت تلویزیون‌های رایج در بازار حدود ۷۰ تا ۱۵۰ میلیون تومان است و میانگین قیمت این محصولات را می‌توان حدود ۱۰۰ میلیون تومان در نظر گرفت؛ رقمی که خرید تلویزیون را برای بسیاری از خانواده‌ها از یک نیاز معمولی به هزینه‌ای سنگین تبدیل کرده است.

لوازم خانگی کوچک از اولویت خارج شدند

این وضعیت در مورد کالاهای کوچک خانگی نیز دیده می‌شود.

«علی»، فروشنده لوازم خانگی، می‌گوید فروش محصولاتی مانند اتو، جاروبرقی، پلوپز، آرام‌پز، آبمیوه‌گیری، ظروف و سرویس آشپزخانه، تلفن و چرخ‌گوشت به شکل محسوسی کاهش یافته است.

او به خبرنگار مهر می‌گوید: «هر ماه که می‌گذرد وضع فروش این محصولات بدتر می‌شود. مردم ترجیح می‌دهند محصولات ضروری را بخرند و پولشان را صرف این کالاها نکنند.»

به گفته این فروشنده، مشتریان قیمت‌ها را می‌پرسند، اما خرید را به آینده موکول می‌کنند.

این رفتار از منظر صنعتی نیز اهمیت دارد؛ زیرا وقتی تقاضای کالاهای بادوام کاهش پیدا می‌کند، اثر آن تنها در فروشگاه باقی نمی‌ماند و به تولیدکننده، توزیع‌کننده و در نهایت زنجیره صنعت منتقل می‌شود.

شوینده‌ها حذف نشدند؛ برندهای ارزان‌تر جایگزین شدند

در میان همه این بازارها، شوینده‌ها وضعیت متفاوتی دارند. مایع ظرفشویی، مایع دستشویی، مواد مورد استفاده در ماشین لباسشویی، شامپو و سایر اقلام بهداشتی و شوینده، از کالاهایی هستند که حذف کامل آنها از زندگی روزمره دشوار است.

اما حتی در این بازار نیز رفتار مصرف‌کننده تغییر کرده است، کالا حذف نمی‌شود، برند تغییر می‌کند.

«پروانه»، زن ۳۲ ساله، می‌گوید به دلیل داشتن فرزند کوچک ناچار است برخی اقلام بهداشتی و شوینده مخصوص کودک را تهیه کند، اما افزایش قیمت این کالاها خرید را برایش دشوار کرده است.

او می‌گوید: «برای بچه کوچک مجبورم بعضی شوینده‌ها و اقلام بهداشتی مخصوص کودک را بخرم و نمی‌توانم حذفشان کنم، چون ضروری هستند. اما برای بقیه شوینده‌ها دیگر سراغ برندهای گران نمی‌روم و برندهای ارزان‌تر را می‌خرم.»

روایت پروانه، تفاوت مهم میان کالاهای ضروری و غیرضروری را نشان می‌دهد. وقتی امکان حذف وجود ندارد، خانوار به سراغ جایگزینی ارزان‌تر می‌رود.

اقتصاد بعد از جنگ؛ مردم چه کالاهایی را از سبد خرید حذف کردند؟

فرش؛ رفوی فرش قدیمی جای خرید را گرفته است

در بازار فرش نیز فروشندگان از ماه‌ها رکود سخن می‌گویند. به گفته فعالان بازار، جز تازه‌عروس و دامادها یا خانواده‌هایی که به دلیل تغییر ابعاد خانه ناچار به تعویض فرش هستند، تقاضای قابل توجهی در بازار وجود ندارد.

در چنین شرایطی، تعمیر و رفو کردن فرش‌های قدیمی جای خرید فرش جدید را گرفته است.

«عباس»، ۴۵ ساله، یکی از مصرف‌کنندگانی است که با وجود خرید خانه، فرش جدید نخریده است. او می‌گوید خودرویش را فروخته و تمام پس‌اندازش را برای خرید خانه به کار گرفته تا از مستأجری خلاص شود، اما به دلیل محدودیت بودجه مجبور شده خانه‌ای کوچک‌تر از خانه اجاره‌ای قبلی خود بخرد.

عباس می‌گوید: «با اینکه خانه خریدم، دیگر پولی برای خرید فرش جدید نماند. با همان فرش‌های قدیمی یک جوری سر کرده‌ایم.»

این روایت نشان می‌دهد حتی زمانی که یک خانوار وارد مرحله جدیدی از زندگی مانند خرید خانه می‌شود، خرید کالاهای مرتبط با خانه الزاماً اتفاق نمی‌افتد؛ زیرا تمام منابع مالی صرف خرید دارایی اصلی شده است.

مبلمان؛ مشتری دنبال آدرس تعمیرکار است

در بازار مبلمان و صندلی نیز نشانه‌های کاهش تقاضا دیده می‌شود. فروشندگان می‌گویند بخشی از مشتریان به جای پرسیدن درباره مدل‌ها و قیمت خرید، درباره تعمیرکار سؤال می‌کنند.

یعنی حتی وقتی مبلمان خانه قدیمی شده یا نیاز به تعمیر دارد، گزینه اول بسیاری از مشتریان خرید محصول جدید نیست.

تعمیر به جای تعویض در این بازار به یکی از راه‌های مدیریت هزینه تبدیل شده است؛ رفتاری که در کنار تعمیر لوازم خانگی و فرش، یک الگوی مشترک را در بازار کالاهای بادوام نشان می‌دهد.

تعویض گوشی عقب افتاد

در بازار موبایل نیز کاهش قدرت خرید خود را در فاصله گرفتن مصرف‌کننده از خرید گوشی جدید نشان می‌دهد.

«فرشته»، زن ۴۳ ساله، می‌گوید بعد از جست‌وجوی فراوان در بازار توانسته یک گوشی سامسونگ پایین‌رده را با قیمت ۵۵ میلیون تومان خریداری کند.

او می‌گوید مدل‌هایی که پیش از موج اخیر گرانی در محدوده ۲۰ میلیون تومان قرار داشتند، حالا با قیمت بسیار بالاتری عرضه می‌شوند و همین مسئله خرید گوشی جدید را برای او دشوار کرده است.

در نتیجه، بخشی از مصرف‌کنندگان ترجیح می‌دهند گوشی فعلی خود را تعمیر کنند و تعویض آن را تا زمانی که امکان مالی بیشتری پیدا کنند، عقب بیندازند.

فروشندگان موبایل نیز از کاهش مشتری گلایه دارند و می‌گویند با افت فروش، پرداخت هزینه‌هایی مانند اجاره و مالیات برای آنها دشوارتر شده است.

اقتصاد بعد از جنگ؛ مردم چه کالاهایی را از سبد خرید حذف کردند؟

لپتاپ به کالای دست‌دوم و قرضی تبدیل شد

در بازار کالاهای دیجیتال، حتی نیازهای مرتبط با تحصیل نیز از فشار اقتصادی تأثیر گرفته‌اند.

«احمد»، ۳۴ ساله و دانشجوی دوره دکتری، برای انجام پروژه خود به لپتاپ جدید نیاز دارد، اما قیمت‌ها باعث شده خرید را کنار بگذارد. او در مرکز خرید ولیعصر به خبرنگار مهر می‌گوید: «برای پروژه دوره دکتری نیاز به لپتاپ جدید داشتم، اما با قیمت‌هایی که می‌بینم ترجیح می‌دهم لپتاپ را از دوستانم قرض بگیرم.»

احمد می‌گوید هزینه تحصیل در دوره دکتری به خودی خود بالاست و توان خرید لپتاپ را ندارد.

به گفته او، ارزان‌ترین لپتاپ‌های موجود حدود ۶۰ میلیون تومان قیمت دارند؛ آن هم محصولاتی که از نظر کیفیت الزاماً رضایت او را جلب نمی‌کنند.

در اینجا نیز خرید حذف نشده، بلکه راه دیگری تحت عنوان «قرض گرفتن» برای تأمین نیاز پیدا شده است.

خرید ساعت نصف شد

امید، فروشنده ساعت، از کاهش حدود ۵۰ درصدی خرید پس از جنگ خبر می‌دهد و می‌گوید کاهش قدرت خرید باعث شده مردم بیشتر به جای خرید ساعت جدید، ساعت‌های قدیمی خود را تعمیر کنند.

به گفته او، ساعت‌های یک تا ۶ میلیون تومانی بیشتر مورد استقبال قرار می‌گیرند و مراجعه برای تعمیر ساعت‌های قدیمی اعم از مچی و دیواری نیز به‌طور محسوسی افزایش یافته است.

خانه‌ای که دیگر رنگ نمی‌شود

«بهمن»، ۳۹ ساله، ماه‌هاست قصد دارد خانه خود را رنگ یا کاغذدیواری کند، اما افزایش هزینه‌ها باعث شده این تصمیم همچنان به تعویق بیفتد.

او می‌گوید کف قیمت کاغذدیواری برای یک سالن پذیرایی و یک اتاق با مجموع مساحت حدود ۶۰ مترمربع، بیش از ۵۰ میلیون تومان تمام می‌شود.

برای خانواده‌ای که باید هزینه‌های ثابت و جاری خود را تأمین کند، نوسازی خانه در چنین شرایطی به یکی از نخستین هزینه‌های قابل تعویق تبدیل می‌شود.

خانه همان خانه است، اما تقاضا برای تغییر و نوسازی آن به آینده منتقل شده است.

تفریح؛ از سفر و سینما تا پارک

کاهش قدرت خرید فقط بازار کالا را تحت تأثیر قرار نداده است. در بخش خدمات و تفریح نیز خانوارها هزینه‌هایی را که امکان حذف یا جایگزینی دارند، محدود کرده‌اند.

گفتگو با مردم نشان می‌دهد حتی برخی هزینه‌های مرتبط با اینترنت و سرگرمی نیز با توجه به افزایش تعرفه‌ها برای خانوار سنگین‌تر شده است؛ اما هزینه سفر، سینما، تئاتر و استخر بیش از گذشته در معرض حذف یا کاهش قرار گرفته است.

«نسرین»، ۳۸ ساله، می‌گوید دو سال است خانواده‌اش قصد دارد به شمال کشور سفر کند، اما هر بار سفر به تعویق افتاده است. او می‌گوید: «دو سال است قصد داریم به شمال برویم، اما هر بار سفر را عقب می‌اندازیم چون هزینه هتل و ویلا بالاست. دو بچه کوچک دارم و بچه‌ها به این تفریحات نیاز دارند، اما مجبوریم به جای سفر و سینما و این چیزها، به پارک و بوستان برویم.»

این روایت نشان می‌دهد حتی در جایی که نیاز به تفریح همچنان وجود دارد، نوع تفریح تغییر کرده است؛ سفر و سینما جای خود را به گزینه‌های کم‌هزینه‌تر داده‌اند.

اقتصاد بعد از جنگ؛ مردم چه کالاهایی را از سبد خرید حذف کردند؟

وقتی مردم دیگر فقط «نمی‌خرند»

کنار هم گذاشتن این روایت‌ها نشان می‌دهد تغییر رفتار مصرف‌کننده در بازار کالاهای صنعتی را نمی‌توان فقط با واژه «رکود» توضیح داد.

در بازار پوشاک، لباس جدید حذف می‌شود یا مقدار خرید کاهش می‌یابد. در لوازم خانگی، تعمیر جای تعویض را می‌گیرد. در بازار فرش و مبلمان نیز کالای قدیمی تعمیر می‌شود. خرید پرده ماه‌ها عقب می‌افتد. در بازار موبایل، تعویض گوشی به تأخیر می‌افتد و در بازار دستگاه‌های الکترونیکی، قرض گرفتن جای خرید را می‌گیرد. در بازار نوسازی خانه نیز رنگ و کاغذدیواری به آینده منتقل می‌شود و در بخش تفریح، سفر و سینما با پارک و تفریحات کم‌هزینه‌تر جایگزین می‌شوند.

در نتیجه، رفتار مصرف‌کننده را می‌توان در چهار واژه تعویق، تعمیر، جایگزینی و حذف، خلاصه کرد. این چهار رفتار در ظاهر تصمیم‌هایی فردی هستند، اما وقتی تعداد زیادی از خانوارها همزمان همین تصمیم‌ها را می‌گیرند، اثر آن به بازار و صنعت منتقل می‌شود.

فروشنده‌ای که مشتری کمتری دارد، تولیدکننده‌ای که سفارش کمتری دریافت می‌کند، واردکننده‌ای که فروشش کاهش یافته و تعمیرکاری که تقاضای بیشتری دریافت می‌کند، همگی بخشی از یک زنجیره واحد هستندفروشنده‌ای که مشتری کمتری دارد، تولیدکننده‌ای که سفارش کمتری دریافت می‌کند، واردکننده‌ای که فروشش کاهش یافته و تعمیرکاری که تقاضای بیشتری دریافت می‌کند، همگی بخشی از یک زنجیره واحد هستند.

اقتصاد صنعتی پس از جنگ؛ مسئله فقط قیمت نیست

برای بازار کالاهای صنعتی، مسئله فقط این نیست که قیمت یک کالا چقدر افزایش یافته است؛ مسئله مهم‌تر این است که مصرف‌کننده با قیمت جدید چه تصمیمی می‌گیرد.

اگر خانواده‌ای لباس نخرد، فروش پوشاک کاهش می‌یابد. اگر خرید لوازم خانگی را به تعویق بیندازد، تقاضای بازار کاهش پیدا می‌کند. اگر به جای خرید فرش آن را رفو کند یا به جای تعویض مبلمان، آن را تعمیر کند، عمر تقاضای جدید طولانی‌تر می‌شود. اگر خرید لپتاپ به قرض گرفتن منجر شود، تقاضای بالفعل از بازار خارج می‌شود.

بنابراین، آثار اقتصادی جنگ در این بازارها الزاماً با یک جهش ناگهانی در «نخریدن» ظاهر نمی‌شود؛ گاهی در طولانی‌تر شدن فاصله میان دو خرید دیده می‌شود.

موبایلی که قرار بود امسال تعویض شود، سال بعد تعویض می‌شود. پرده‌ای که قرار بود این ماه خریداری شود، به ماه آینده می‌رود. فرشی که باید تعویض شود، رفو می‌شود و لپتاپی که برای تحصیل لازم است، قرض گرفته می‌شود.

سبدی که کوچک نشده؛ چرخه خرید آن کند شده است

شایدشاید مهم‌ترین تفاوت اقتصاد پس از جنگ در بازار کالاهای صنعتی با کالاهای اساسی همین باشد؛ در کالاهای ضروری، خانوار در بسیاری موارد ناچار به خرید است و تلاش می‌کند با کاهش مقدار یا تغییر برند هزینه را مدیریت کند؛ اما در کالاهای بادوام و نیمه‌بادوام، امکان تعویق خرید و تشدید رکود بسیار بیشتر است مهم‌ترین تفاوت اقتصاد پس از جنگ در بازار کالاهای صنعتی با کالاهای اساسی همین باشد. در کالاهای ضروری، خانوار در بسیاری موارد ناچار به خرید است و تلاش می‌کند با کاهش مقدار یا تغییر برند هزینه را مدیریت کند؛ اما در کالاهای بادوام و نیمه‌بادوام، امکان تعویق خرید بسیار بیشتر است.

به همین دلیل، فشار اقتصادی می‌تواند خود را به شکل کاهش دفعات خرید، افزایش عمر کالا، تعمیر بیشتر، انتخاب محصولات ارزان‌تر و حذف خریدهای جدید نشان دهد. روایت‌های مردم نیز همین تصویر را ترسیم می‌کنند.

بر این اساس، اقتصاد پس از جنگ در بازار کالاهای صنعتی شاید بیش از هر چیز در یک تغییر ساده قابل مشاهده باشد، مردم هنوز نیاز دارند، اما خرید خود را به تأخیر می‌اندازند، کالا را تعمیر می‌کنند، گزینه ارزان‌تر را انتخاب می‌کنند یا اصلاً از خرید منصرف می‌شوند.

این رفتار برای خانوار شاید راهی برای مدیریت هزینه باشد، اما برای صنعت معنای دیگری دارد؛ کاهش و تعویق تقاضا می‌تواند به کاهش گردش بازار، افت فروش بنگاه‌ها و طولانی‌تر شدن چرخه خرید کالاهای بادوام منجر شود.

به این ترتیب، برای فهم اقتصاد پس از جنگ، تنها نباید پرسید «قیمت کالاها چقدر شده است؟»؛ سؤال مهم‌تر این است که با این قیمت‌ها، مردم دیگر چه زمانی و با چه کیفیتی حاضر به خرید هستند؟

منبع: خبرکیهان وارنا

به گزارش خبرنگار مهر، تأمین پایدار اقلام اساسی و نهاده‌های دامی همواره ستون فقرات امنیت غذایی کشور محسوب می‌شود؛ حلقه‌ای حیاتی که برای تسهیل و تداوم آن، شبکه بانکی اقدام به پرداخت تسهیلات ارزی کوتاه‌مدت به بازرگانان می‌کند. با این حال، دریافت این وام‌های ۴ تا ۶ ماهه که در ظاهر گره‌گشای تأمین محموله‌هاست، در زمان بازپرداخت به کلافی سردرگم برای فعالان اقتصادی تبدیل شده است. واردکننده‌ای که کالا را با نرخ‌های پیشین ترخیص کرده و به قیمت دستوری و مصوب تنظیم بازار فروخته، در سررسید تسویه با جهش نرخ ارز و تغییر مکرر قواعد بازی روبه‌رو می‌شود؛ رخدادی که زمینه انسداد تجاری و ارجاع پرونده‌ها به مراجع نظارتی را رقم زده است.

تله نوسان نرخ و معمای تسویه در سررسید

ریشه بنیادین این بحران در نحوه بازپرداخت تسهیلات نهفته است.

بر اساس مقررات ارزی، بازرگان موظف است اصل و سود تسهیلات را به همان ارز دریافتی یا معادل ریالی آن به نرخ برابری روز تسویه بپردازد. در این میان، اگر فاصله ترخیص تا زمان تادیه وام با افزایش نرخ ارز همراه شود، شکاف مالی سنگینی پدید می‌آید. از یک سو نهادهای نظارتی واردکننده را ملزم کرده‌اند کالای وارداتی را بلافاصله پس از ورود با قیمت مصوب ریالی توزیع کند؛ از سوی دیگر، بانک عامل در روز تسویه، مطالبه نرخ روز یا ارز معادل را روی میز می‌گذارد. به دلیل فقدان ابزارهای پوشش ریسک نوسان ارز در شبکه بانکی، تمام بار مالی این مابه‌التفاوت بر گرده واردکننده سنگینی می‌کند.

سید جلال طباطبایی، یکی از تجار در تشریح این چالش اظهار می‌دارد: سیستم از یک طرف واردکننده را مکلف می‌کند کالای اساسی را به قیمت دستوری در سامانه بازارگاه عرضه کند و ریال مشخصی تحویل بگیرد، اما در سررسید، بانک عامل مطالبه ارز به نرخ روز یا مابه‌التفاوت‌های سنگین می‌کند.

وقتی تمام کالای وارداتی بر پایه نرخ مصوب فروخته شده، واردکننده توان تأمین این ارقام مازاد را از محل درآمدهای خود ندارد؛ نتیجه این چرخه معیوب آن شده که به دلیل معوق ماندن این تسهیلات و بسته شدن پرونده‌ها، توان مالی تأمین‌کنندگان به‌شدت افت کرده و بخش عمده‌ای از اعتبارات ارزی به بن‌بست خورده است.

در مواجهه با این تنگنا، بانک مرکزی امکان رفع تعهد از طریق واردات شمش طلا و عرضه در مرکز مبادله را پیش‌بینی کرد تا برخی بدهکاران بتوانند با دارایی پایه بدهی خود را تسویه کنند. اما این شیوه نیز به دلیل نوسانات قیمت طلا، عیارسنجی‌های سخت‌گیرانه و اختلاف در ارزش‌گذاری ریالی به نرخ روز، نتوانست گره حسابداری بدهکاران بانکی را به‌طور کامل بگشاید.

اختلالات حمل‌ونقل و تنفس موقت ۱۸۰ روزه دولت

بحران تسویه بدهی‌های ارزی تنها ناشی از جهش قیمت‌ها نیست، بلکه اختلالات فراگیر در زنجیره لجستیک بین‌المللی نیز به آن دامن زده است. گزارش‌های رسمی اتاق بازرگانی و شورای گفت‌وگوی دولت و بخش خصوصی نشان می‌دهد در ماه‌های اخیر، بروز اختلال در حرکت کشتی‌ها، تأخیر در حمل زمینی، مشکلات بنادر منطقه و دشواری‌های انتقال اسناد حمل، موجب شده است تا بخش مهمی از محموله‌های اساسی با تأخیر خارج از اراده بازرگانان به کشور برسد؛ وضعیتی که تاریخ سررسید تعهدات ارزی را منقضی و واردکنندگان را مشمول جریمه‌های سنگین و دریافت مابه‌التفاوت نرخ ارز می‌کرد.

به دنبال مکاتبات دبیرخانه شورای گفت‌وگو با دبیر شورای عالی امنیت ملی، رئیس‌کل بانک مرکزی و معاون اول رئیس‌جمهور در خصوص ضرورت حمایت از تجارت خارجی در برابر شرایط فورس‌ماژور، سرانجام هیئت دولت با مصوبه‌ای ویژه، مهلت ایفای تعهدات ارزی واردکنندگان و صادرکنندگان را تا ۱۸۰ روز تقویمی تمدید کرد.

این مصوبه مهلت‌های قانونی برای ارائه اسناد حمل، ترخیص کالا و معافیت از مابه‌التفاوت ناشی از تأخیر را تمدید کرده و به واردکنندگانی که سررسید پرونده‌هایشان دچار انقضا شده بود، فرصتی برای تنفس و جلوگیری از تعلیق خودکار اعتبارات داد. هرچند کارشناسان معتقدند این دست تمدیدها نقش مسکن موقت را ایفا می‌کند و اگر در پایان این مهلت، سازوکار نحوه تأمین ارز و نرخ تسویه معین نشود، موج بدهی‌ها با شدت بیشتری بازخواهد گشت.

قفل سیستمی ثبت‌سفارش و تیغ تعقیب قضایی

پیامدهای ناتوانی در تسویه این دیون ارزی، اکنون فراتر از ابعاد مالی رفته و فعالیت روزمره بازرگانان را قفل کرده است. بر اساس سازوکار سامانه جامع تجارت، هر شرکتی که بدهی ارزی سررسیدگذشته داشته باشد، بلافاصله با کاهش رتبه اعتباری روبه‌رو می‌شود؛ امری که به معنای توقف صدور ثبت‌سفارش جدید، عدم تمدید کارت بازرگانی و خودداری گمرک از صدور کد ساتا برای ترخیص محموله‌های جدید دپوشده در بنادر است.

هم‌زمان با انسداد فعالیت تجاری، سازوکار حقوقی و قهری فعال می‌شود. طبق بخشنامه‌های ناظر بر مبارزه با قاچاق کالا و ارز، بانک‌های عامل موظفند بلافاصله پس از اتمام مهلت‌های قانونی، وثایق ملکی و بانکی بازرگان را ضبط و پرونده را به سازمان تعزیرات حکومتی و محاکم قضایی با عنوان «عدم ایفای تعهد ارزی» ارسال کنند که فرجام آن صدور احکام ممنوع‌الخروجی مدیران و مسدودی حساب‌های بانکی است.

تداوم این روند یک چرخه مخرب را رقم می‌زند؛ واردکنندگانی که شریان اصلی تأمین نهاده و غذای کشور را سرپا نگه داشته‌اند، به دلیل ریسک‌های خارج از اختیار و تغییرات ناگهانی نرخ تسویه از چرخه فعالیت حذف می‌شوند.

کارشناسان اقتصادی تاکید دارند هرچند تمدید ۱۸۰ روزه مهلت‌ها گامی مثبت برای نجات تجار از تله تأخیرهای ناخواسته است، اما حل ریشه‌ای این معما نیازمند پذیرش ریسک نوسان ارز توسط سیاست‌گذار در کالاهای قیمت‌گذاری‌شده است؛ در غیر این صورت، تیغ پیگردهای قضایی بر پیکر واردکنندگان شناسنامه‌دار، زنگ خطری جدی برای امنیت غذایی کشور خواهد بود.

منبع: خبرکیهان وارنا

به گزارش خبرنگار مهر، تازه‌ترین آمار تورم مردادماه تصویری از تداوم فشار قیمتی بر خانوارها ارائه می‌دهد؛ در شرایطی که تورم ماهانه کل کشور در مردادماه ۳.۴ درصد، تورم نقطه‌به‌نقطه ۸۹ درصد و تورم سالانه ۶۹.۹ درصد ثبت شده، گروه لوازم خانگی با ثبت تورم‌های ۴.۷ درصدی، ۱۱۷.۸ درصدی و ۷۹.۳ درصدی به ترتیب در سه شاخص ماهانه، نقطه‌به‌نقطه و سالانه، افزایش قیمت شدیدتری را تجربه کرده است.

مقایسه این ارقام نشان می‌دهد لوازم خانگی در هر سه شاخص تورمی، بالاتر از میانگین کل کشور قرار گرفته است. تورم ماهانه این گروه ۱.۳ واحد درصد بیشتر از تورم عمومی بوده و در شاخص نقطه‌به‌نقطه نیز فاصله به ۲۸.۸ واحد درصد می‌رسد. در تورم سالانه هم لوازم خانگی با نرخ ۷۹.۳ درصد، ۹.۴ واحد درصد بالاتر از تورم کل کشور قرار دارد. این شکاف به آن معناست که افزایش قیمت لوازم خانگی نه‌تنها هم‌پای رشد عمومی قیمت‌ها حرکت نکرده، بلکه با سرعت بیشتری قدرت خرید خانوار را تحت فشار قرار داده است.

اهمیت تورم نقطه‌به‌نقطه ۱۱۷.۸ درصدی لوازم خانگی از آن جهت است که این شاخص، سطح قیمت‌ها را با مرداد سال گذشته مقایسه می‌کند. به بیان ساده، هزینه خرید سبدی مشابه از لوازم خانگی در مرداد امسال به‌طور متوسط بیش از دو برابر سال گذشته شده است. در چنین شرایطی، خرید کالاهایی مانند یخچال، ماشین لباسشویی، اجاق گاز، تلویزیون و سایر لوازم ضروری خانه از یک خرید مصرفی معمول به تصمیمی سنگین برای خانوار تبدیل می‌شود.

جهش دو برابری قیمت لوازم خانگی؛ تورم نقطه‌ای از ۱۱۷ درصد عبور کرد

از سوی دیگر، تورم ماهانه ۴.۷ درصدی این گروه نشان می‌دهد فشار قیمتی در بازار لوازم خانگی همچنان ادامه دارد و صرفاً ناشی از جهش قیمت در ماه‌های گذشته نیست. وقتی قیمت‌ها در یک ماه نیز نزدیک به ۵ درصد افزایش پیدا می‌کنند، حتی خانوارهایی که خرید خود را به تعویق انداخته‌اند با خطر افزایش دوباره هزینه مواجه می‌شوند.

این روند می‌تواند رفتار مصرف‌کننده را به سمت تعویق خرید، تعمیر کالاهای قدیمی، خرید کالای دست‌دوم یا انتخاب مدل‌های ارزان‌تر سوق دهد؛ روندی که نشانه‌هایی از آن در بازار کالاهای دست‌دوم نیز دیده می‌شود.

در این میان، تورم سالانه ۷۹.۳ درصدی لوازم خانگی نیز نشان می‌دهد افزایش قیمت این گروه در یک بازه طولانی‌تر تثبیت شده و فشار آن موقتی نیست. از سوی دیگر، تورم سالانه کل کشور در مردادماه به ۶۹.۹ درصد رسیده و حتی برای برخی دهک‌های هزینه‌ای، نرخ‌های بالاتری ثبت شده است؛ به‌طوری که تورم سالانه دهک دوم به ۷۸.۳ درصد رسیده است.

بنابراین، ارقام مردادماه را نمی‌توان صرفاً به‌عنوان رشد قیمت چند قلم کالای بادوام تفسیر کرد. لوازم خانگی از جمله کالاهایی است که خرید آن معمولاً به درآمد و پس‌انداز خانوار وابسته است و جهش قیمت آن مستقیماً زمان خرید و الگوی مصرف را تغییر می‌دهد. در شرایطی که تورم عمومی نیز در سطوح بسیار بالا قرار دارد، پیشی گرفتن تورم لوازم خانگی از میانگین کشور می‌تواند به معنای کوچک‌تر شدن بیشتر سهم خانوار از مصرف کالاهای بادوام و افزایش فاصله میان درآمد و هزینه خرید اقلام ضروری خانه باشد.

منبع: خبرکیهان وارنا

به گزارش خبرگزاری مهر، وقتی یک قطعه روی خط تولید خودرو قرار می‌گیرد، آنچه دیده می‌شود محصول نهایی یک زنجیره پیچیده از برنامه‌ریزی، تأمین، کنترل موجودی، انبار و لجستیک است؛ زنجیره‌ای که در آن تأخیر یک قلم می‌تواند برنامه تولید را تحت تأثیر قرار دهد.

بررسی گزارش سال ۱۴۰۳ گروه صنعتی کروز نشان می‌دهد این مجموعه در سال مذکور، با ۱.۳۶۵ نوع محصول نهایی، ۲۰.۶۸۸ نوع کالای نیمه‌ساخته و ۸.۰۱۰ نوع ماده اولیه سروکار داشته است؛ مجموعه‌ای از اقلام که در برخی محصولات، ساختار وابستگی آن‌ها تا ۲۰ سطح ادامه پیدا می‌کند.

این اعداد، پیش از آنکه صرفاً بزرگی عملیات یک قطعه‌ساز را نشان دهند، تصویری از مسئله‌ای می‌دهند که صنعت خودرو با آن مواجه است: چگونه می‌توان جریان هزاران قلم کالا را طوری هماهنگ کرد که تولید، منتظر یک قطعه نماند؟

در چنین مقیاسی، مدیریت زنجیره تأمین دیگر تنها به معنای خرید مواد اولیه نیست. از لحظه‌ای که برنامه تولید خودروساز مشخص می‌شود تا زمانی که قطعه وارد خط تولید می‌شود، مجموعه‌ای از تصمیم‌ها درباره میزان نیاز، زمان تأمین، موجودی، ظرفیت تولید، تأمین‌کننده، کنترل کیفی و حمل‌ونقل باید با یکدیگر هماهنگ شوند.

آیا تولید یک قطعه، واقعاً از خط تولید شروع می‌شود؟

بر اساس گزارش گروه کروز، برنامه تولید ماهانه خودروساز در اختیار تیم برنامه‌ریزی قرار می‌گیرد و این برنامه با استفاده از نرم‌افزارهای تخصصی به نیازهای تولید تبدیل می‌شود. در این مرحله،MRP یا برنامه‌ریزی نیازمندی مواد وارد فرآیند می‌شود و اطلاعاتی مانند ساختار محصول یا BOM، موجودی انبار، برنامه تولید، میزان مصرف هر جزء، زمان تأمین یا ساخت و حتی درصد ضایعات را در محاسبات خود لحاظ می‌کند؛ خروجی این محاسبات، پاسخ به دو پرسش اساسی است:

چه چیزی و چه زمانی باید تأمین شود؟

این فرآیند از آن جهت اهمیت دارد که هر قطعه می‌تواند خود از ده‌ها یا صدها جزء تشکیل شده باشد و هرکدام از این اجزا نیز زنجیره تأمین خاص خود را داشته باشند. گزارش کروز تأکید می‌کند که اجزای یک محصول می‌توانند از تأمین‌کنندگان داخلی یا خارجی و با زمان‌بندی و شرایط مالی متفاوت تأمین شوند.؛ در نتیجه، برنامه‌ریزی مواد عملاً نقطه اتصال میان تقاضای خودروساز، ظرفیت تولید قطعه‌ساز و شبکه تأمین‌کنندگان است

وقتی BOM تا ۲۰ سطح می‌رود، یک سفارش خرید چقدر پیچیده می‌شود؟

در ساختار BOM، محصول نهایی به اجزای تشکیل‌دهنده آن شکسته می‌شود و این روند می‌تواند در چندین سطح ادامه داشته باشد. گزارش سال ۱۴۰۳ کروز از وجود محصولاتی با ساختار تا ۲۰ سطحی خبر می‌دهد. در کنار آن، تعداد ۲۰,۶۸۸ نوع کالای نیمه‌ساخته و ۸,۰۱۰ نوع ماده اولیه، عمق این زنجیره را نشان می‌دهد.

به بیان ساده‌تر، آنچه در نهایت یک قطعه واحد به نظر می‌رسد، می‌تواند حاصل هماهنگی تعداد زیادی جزء و ماده باشد. به همین دلیل، اختلال در هر حلقه الزاماً در همان نقطه باقی نمی‌ماند و می‌تواند خود را در مرحله بعدی تولید نشان دهد. از این منظر، مسئله اصلی در زنجیره تأمین فقط میزان موجودی نیست؛ بلکه ترکیب میان موجودی، زمان تأمین و برنامه تولید است؛ نگه داشتن موجودی بیش از نیاز، سرمایه را در انبار حبس می‌کند و موجودی کمتر از نیاز نیز ریسک توقف تولید را بالا می‌برد؛ بنابراین نقطه مطلوب، نه بیشترین موجودی و نه کمترین موجودی، بلکه موجودی متناسب با زمان و نیاز تولید است.

MRP چگونه خرید را از یک واکنش لحظه‌ای به یک فرآیند برنامه‌ریزی‌شده تبدیل می‌کند؟

پس از محاسبه نیاز مواد، خروجی MRP به درخواست خرید تبدیل می‌شود و در اختیار واحد خرید قرار می‌گیرد. تیم خرید نیز باید مذاکره با تأمین‌کنندگان، سفارش‌گذاری، مدیریت ارز و پرداخت، دریافت پیش‌فاکتور و تأیید فنی را دنبال کند. پس از ورود کالا نیز کنترل کیفی و فرآیند انبارش انجام می‌شوئد. به این ترتیب، خرید از یک اقدام جداگانه به بخشی از زنجیره برنامه‌ریزی تولید تبدیل می‌شود؛ این موضوع در شرایطی اهمیت بیشتری پیدا می‌کند که زمان تأمین اقلام یکسان نیست و برخی کالاها به زمان تأمین طولانی‌تری نیاز دارند. بنابراین برنامه‌ریزی باید قبل از رسیدن نیاز به خط تولید، ریسک تأخیر را در محاسبات خود لحاظ کند.

آیا کانبان می‌تواند فاصله میان انبار و خط تولید را کوتاه کند؟

گزارش سال ۱۴۰۳ کروز اعلام می‌کند حدود ۷۰ درصد قطعات داخلی، معادل حدود یک‌هزار کد خریدنی با سیستم کانبان مدیریت می‌شوند. این سیستم در کنار پایش تأمین، عملکرد تأمین‌کنندگان را از نظر زمان پاسخ و دقت نیز دنبال می‌کند.

در واقع کانبان در این ساختار تنها یک روش سفارش‌گذاری نیست؛ بلکه حلقه‌ای برای انتقال نیاز واقعی تولید به شبکه تأمین محسوب می‌شود.

در چنین مدلی، هدف این نیست که همه قطعات مدت طولانی در انبار باقی بمانند، بلکه جریان ورود قطعه باید با مصرف آن در تولید هماهنگ باشد. همین نگاه، کانبان را به یکی از ابزارهای مدیریت موجودی و کاهش احتمال کمبود قطعه تبدیل می‌کند.

۲۵ انبار چگونه می‌توانند به جای محل انباشت، بخشی از سیستم تولید باشند؟

کروز در چهار کارخانه خود ۲۵ انبار با مجموع ۷۲ هزار مترمربع فضا دارد و ظرفیت چیدمان این انبارها ۷۰.۱۷۱ پالت صنعتی اعلام شده است. اما برای ارزیابی عملکرد انبار، صرفاً اندازه فضا یا تعداد پالت‌ها کافی نیست.

بر اساس گزارش، شاخص گردش موجودی ITR برابر ۸.۵ بار در شش ماه و شاخص DSI برابر ۲۱ روز بوده است. همچنین اقلام موجود در انبار با SKU کدگذاری و ردیابی می‌شوند؛ سیستمی که امکان کنترل جریان ورود، مصرف و خروج کالا و همچنین مدیریت موقعیت اقلام را فراهم می‌کند.

اهمیت این موضوع در محیط قطعه‌سازی آنجا است که انبار با مجموعه‌ای بسیار متنوع از اقلام روبه‌رو است؛ از قطعات کوچک و مواد اولیه تا بردهای الکترونیکی حساس و کالاهای نیمه‌ساخته؛ بنابراین کنترل موجودی بدون ردیابی دقیق، عملاً می‌تواند خود به یک گلوگاه عملیاتی تبدیل شود

آیا تعداد بالای محموله‌ها نشان‌دهنده اهمیت لجستیک در تداوم تولید است؟

داده‌های گزارش سال ۱۴۰۳ نشان می‌دهد در بخش حمل‌ونقل، ۶۷.۷۳۹ محموله با خاور، ۱۶,۰۹۸ محموله با نیسان و ۲.۱۸۰ محموله با تریلی جابه‌جا شده است. در شبکه استانی نیز تهران با ۷۱.۰۹۱ محموله سهم عمده ارسال‌ها را به خود اختصاص داده و سایر استان‌ها در مجموع بیش از ۱۶ هزار محموله دریافت کرده‌اند.

در بخش حمل ورودی نیز ۱.۵۰۳ تن بار هوایی، ۳.۶۱۴ تن بار زمینی و ۱۰.۱۴۰ تن بار دریایی ثبت شده است. این ارقام نشان می‌دهد لجستیک را نمی‌توان مرحله‌ای جدا از تولید دانست. وقتی جریان مواد اولیه و قطعات در چنین مقیاسی انجام می‌شود، زمان و نحوه جابه‌جایی کالا مستقیماً با برنامه تولید ارتباط پیدا می‌کند.

آیا مسئله اصلی زنجیره تأمین، تعداد قطعات است یا مدیریت پیچیدگی؟

مجموع داده‌های گزارش، تصویری از یک زنجیره چندلایه ارائه می‌کند؛ از برنامه‌ریزی فروش و عملیات و MRP گرفته تا BOM، خرید، کانبان، انبار،SKU و حمل‌ونقل؛ بنابراین اگر بخواهیم مسئله را از زاویه اقتصادی و صنعتی نگاه کنیم، مزیت یک زنجیره تأمین کارآمد الزاماً در داشتن انبار بزرگ‌تر یا تعداد بیشتر خودروهای حمل خلاصه نمی‌شود؛ ارزش اصلی در هماهنگی میان این حلقه‌ها است. هرچه تنوع محصولات و عمق ساختار BOM بیشتر شود، هزینه ناشی از یک تصمیم اشتباه در موجودی، زمان‌بندی یا تأمین نیز می‌تواند بیشتر شود.

از همین رو، یکی از شاخص‌های مهم بهره‌وری در صنعت قطعه‌سازی را باید در توان مدیریت همزمان هزینه، زمان و ریسک تأمین جست‌وجو کرد؛ موضوعی که در داده‌های کروز از طریق ترکیب MRP، کانبان، مدیریت موجودی و لجستیک قابل مشاهده است.

زنجیره تأمین کروز در یک نگاه

شاخص

داده‌های سال ۱۴۰۳

محصول نهایی

۱۳۶۵ قطعه

کالای نیمه ساخته

۲۰۶۸۸ قطعه

مواد اولیه

۸۰۱۰ قطعه

عمق BOM در برخی محصولات

تا ۲۰ سطح

کدهای خرید داخلی تحت کانبان

حدود ۱۰۰۰ کد

سهم قطعات داخلی تحت کانبان

حدود ۷۰ درصد

تعداد انبار

۲۵ انبار در ۴ کارخانه

فضای انبار

۷۲ هزار متر مربع

ظرفیت چیدمان

۷۰۱۷۱ پالت صنعتی

ITR

۸.۵ بار طی ۶ ماه

DSI

۲۱ روز

حمل با خاور

۶۷۷۳۹ محموله

حمل با نیسان

۱۶۰۹۸ محموله

حمل با تریلی

۲۱۸۰ محموله

آنچه از داده‌های سال ۱۴۰۳ کروز به دست می‌آید، بیشتر از یک فهرست آماری از تعداد قطعات و انبارهاست. این داده‌ها نشان می‌دهند در یک زنجیره قطعه‌سازی با هزاران قلم کالا و ساختارهای چندسطحی، برنامه‌ریزی مواد، مدیریت موجودی و لجستیک به اجزای جدایی‌ناپذیر تولید تبدیل می‌شوند. به بیان دیگر، پشت هر قطعه‌ای که روی خط تولید خودرو دیده می‌شود، شبکه‌ای از محاسبات، تأمین‌کنندگان، انبارها و مسیرهای حمل قرار دارد؛ شبکه‌ای که کارآمدی آن می‌تواند به اندازه ظرفیت خود خط تولید، در استمرار تولید اهمیت داشته باشد.

منبع: خبرکیهان وارنا

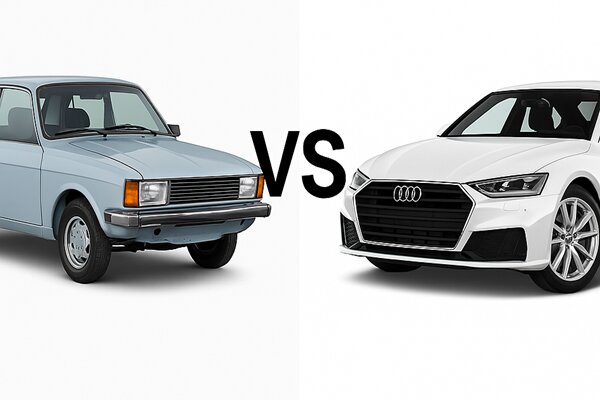
به گزارش خبرگزاری مهر، قیمت خودرو در هر بازاری تابعی از عوامل متعددی از جمله اعتبار برند و آپشن‌هاست. زمانی که همین خودرو از مرز کشور تولیدکننده خارج شده و به کشورهای دیگری صادر می‌شود، مولفه‌هایی چون هزینه حمل‌ونقل، مالیات، یارانه‌های دولتی و از همه مهمتر تعرفه وارداتی، قیمت را در بازار مبداء تعیین می‌کند؛ لذا ممکن است یک خودروی چینی ۱۲هزار دلاری در آمریکا ۳۰هزار دلار (معادل ۶ میلیارد تومان)، در اروپا ۱۸هزار دلار (۳.۶ میلیارد تومان) و در مناطق آزاد مانند دبی ۱۳هزار دلار (۲.۶ میلیارد تومان) قیمت داشته باشد. اختلافی حدودا ۱۷ هزار دلاری (معادل ۳.۴ میلیارد تومان) که در فاصله میان کشورها همچنین سیاست‌های تجاری مبدا و مقصد ریشه دارد.

شرایط تحریمی حاکم بر ایران لایه‌های دیگری به این معادله افزوده؛ تحریم‌های چندلایه و هیبریدی سبب شده خودروی وارداتی برای اینکه در بنادر ایران پیاده شود، مسیر طولانی‌تر بپیماید؛ بین چند شرکت و گاه چند کشور دست‌به‌دست شود تا از تور اطلاعاتی تحریم خارج شده و منجر به مجازات برند تولیدی نشود و از همه مهمتر اینکه:

-خودروی وارداتی عمدتا از حمایت گارانتی محروم است

-خودروی وارداتی به‌دلیل عدم وجود نمایندگی و دفاتر خدمات پس از فروش برند، از سرویس‌های دوره‌ای رایگان بهره‌مند نیست و سرویس‌های متفرقه ممکن است عمر مفید اتومبیل و قطعات آن را کم کند.

-خودروی وارداتی از پشتیبانی فنی یعنی نیروی متخصصی که توان تشخیص، عیب‌یابی و تعمیر داشته باشد، همچنین تعمیرگاه‌های تخصصی برخوردار نیست.

-خودروی وارداتی امکان دسترسی فوری و به‌صرفه به قطعات مصرفی و استهلاکی ندارد و حتی اگر خودرویی با بالاترین کیفیت وارد شود، در صورت یک تصادف جزئی برای تامین کوچکترین قطعه مانند چراغ خودرو هفته‌ها امکان تعمیر و تردد ندارد تا کالای سفارشی خارج از کشور با هزینه چندین و چندبرابری به دستش برسد.

علاوه بر این محدودیت منابع ارزی کشور همچنین نوسان قوانین تعرفه‌ای باعث شده هم قیمت اولیه خودروهای وارداتی بالاتر از هر کشوری باشد؛ هم هزینه نگهداری آن گرانتر دربیاید و هم عمر مفید کمتری داشته باشد. البته این شرایط منهای وضعیتی است که در ۱۵ ماه گذشته به اقتصاد و بازار کشور تحمیل شد؛ چراکه در این مدت:

۱. کشور دست‌کم ۵۲ روز زیر شدیدترین حملات و درگیری نظامی قرار داشت.

۲. فاصله میان دو جنگ ۱۲ روزه و ۴۰ روزه همچنین بعد از آتش‌بس موقت فروردین امسال، به دلیل شکنندگی شرایط بازار را بلاتکلیف و راکد نگه داشته.

۳. محاصره دریایی ماه‌های اخیر تخلیه بار در بنادر جنوبی را با اختلال مواجه کرده؛ لذا سفارش قطعات یدکی خودروهای وارداتی در مقاطع نسبتا طولانی عملا ناممکن است و تنش در تنگه هرمز این گزینه که کالای سفارشی به قعر دریا برود را محتمل ساخته است.

۴. واردات از مرزهای زمینی و شمالی کشور هزینه لجستیک را تقریبا ۶ برابر کرده و کانتینرهایی که با سه هزار دلار از طریق دریا وارد بنادر می‌شد حالا از طریق خودروهای تجاری و هزینه ۱۸ هزار دلاری وارد کشور می‌شود.

نکته اینجاست تاریخچه سه دهه گذشته قراردادهای مشترک با برندهای معتبری چون رنو و پژو همچنین واردات خودرو در کنار اتمسفر فعلی اطراف کشور نشان می‌دهد صنعت خودرو ایران در تقاطع سه مسیر متفاوت قرار گرفته.

• سناریوی اول (خوش‌بینانه): پایان جنگ و محاصره دریایی

اگر درگیری‌های نظامی پایان یافته و محاصره دریایی برطرف می‌شود. مسیرهای واردات قطعه و خودرو باز شده و هزینه‌های لجستیک به وضعیت عادی بازمی‌گردد. اما پایان محاصره، به معنای بازگشت خودکار برندهای بین‌المللی خودروسازی به ایران و ایجاد شبکه خدمات پس‌ازفروش نیست. صنعت خودرو، سرمایه‌گذاری‌های بلندمدت با افق حداقل ۵ تا ۱۰ساله می‌طلبد و تجربه سنوات گذشته نشان داده که دوره‌های رفع تحریم در ایران، عمدتاً کوتاه‌مدت و مقطعی بوده. رنو و پژو بارها آمدند و رفتند و هر بار، زیرساخت‌های ایجادشده با اولین موج تحریم، از بین رفت.

• سناریوی دوم (بدبینانه): تداوم محاصره دریایی و تحریم‌های چندلایه

ادامه وضعیت موجود یعنی محاصره دریایی، واردات خودرو، قطعه و مواد اولیه را به حداقل می‌رساند؛ سفارش قطعه‌ای ساده برای خودروهای وارداتی ماه‌ها زمان می‌برد و هزینه آن چندین برابر می‌شود. تحریم‌های چندلایه، هرگونه تعامل رسمی با برندهای جهانی را غیرممکن می‌سازد و خودروهای وارداتی، با قیمت‌های نجومی و بدون هیچ پشتیبانی فنی، در بازار باقی می‌مانند. در این شرایط، خودروهای خارجی موجود در کشور، به کالایی لوکس و گاه غیرمصرفی تبدیل می‌شود.

• سناریوی سوم (واقع‌بینانه): کاهش تنش و پایان محاصره، تداوم انزوای بین‌المللی

اینکه تنش‌های نظامی کاهش یافته و محاصره دریایی پایان بپذیرد همچنین مسیرهای واردات باز شده و هزینه لجستیک به سطح قابل‌قبولی بازگردد، محتمل‌ترین وضعیت پیش‌رو در طولانی‌مدت است؛ با این تبصره که دولتهای متخاصم تلاش خواهند کرد ایران راکماکان در انزوای نسبی نگه دارند. در این شرایط تحریم‌های ساختاری، پابرجاست و برندهای جهانیتمایلی به سرمایه‌گذاری بلندمدت در ایران ندارند. در این شرایط، ممکن است حضور برندهای چینی افزایش نسبی در کشور داشته باشد.

نتیجه: هیچ یک از سناریوها، وارداتِ همراه با خدمات پس‌ازفروش، گارانتی و پشتیبانی فنی پایدار را تضمین نمی‌کند؛ حتی خوش‌بینانه‌ترین حالت. و اینجاست که «اقتصاد مقاومتی» از یک گفتمان سیاسی به تنها گزینه روی میز بدل می‌شود که تنها ابزارش اتکا به تولید داخل بر پایه درک واقعیت‌های ژئوپلیتیکی و بین‌المللی است. همان واقعیتی که «حمید کشاورز»، نماینده صاحبان سهام اکثریت «ایران خودرو» به پشتوانه بیش از چهار دهه تجربه قطعه‌سازی و خودروسازی با ادبیاتی ساده مطرح ساخت: «خودروی خارجی ارزان، افسانه‌ای بیش نیست»

به گفته او، تنها پادزهر شرایط تحمیلی به صنعت و بازار ایران، تولید خودروی داخلی و ارتقای استانداردهای کیفی است و برای اینکه این چشم‌انداز به فضای تخصصی محصور نمانده و از سوی عموم جامعه درک شود در تعبیر «تویوتایِ ایران شدن» خلاصه شد.

تویوتا، نماد خودروی باکیفیت، قابل‌اطمینان و بادوام در جهان است و تبدیل شدن خودروی ایرانی به تویوتا یعنی مصرف‌کننده بدون نگرانی از خرابی خودروی صفر، کمبود قطعات، هزینه سرسام‌آور تعمیرات و … پشت فرمان بنشیند. هدفی که اگرچه کشاورز آن را حتی در کوتاه‌مدت ممکن می‌داند اما پیش‌نیازهایی چون اصلاح سیاست‌های تکلیفی و از همه مهمتر درک واقعیت‌ها از سوی مسئولان در نهادهای تقنینی، اجرایی و سیاست‌گذاری می‌طلبد.

منبع: خبرکیهان وارنا

به گزارش خبرگزاری مهر، آمارهای رسمی بورس کالا نشان می‌دهد که در ماه های گذشته فولاد مبارکه به رغم تورم موجود و جهش‌های ارزی تلاش کرد که قیمت پایه ورق گرم را کاهش داده و با انجام عرضه های مستمر صنایع پایین دستی را در مدار تولید حفظ کند. اما اتفاقی که رخ داده، ایجاد مازاد عرضه در بازار بوده است. ناتوانی صنایع پایین‌دستی در جذب عرضه‌های بورس کالا، پیش از آنکه بازتابی از رفتار یک بنگاه مسلط بالادستی باشد، آینه‌ تمام‌نمای یک شکست ساختاری در سیاست‌گذاری کلان اقتصادی است. هنگامی که عرضه‌کننده تعهدات رگولاتوری خود را فراتر از تقاضای موثر و در کف قیمتی ایفا می‌کند، نقطه تمرکز تحلیل به نارسایی نهادی و ضعف سیاست‌گذاری صنعتی تغییر می‌یابد.

خطای سیاست گذاری در برابر رفتار منطقی بنگاه

آمارهای موجود نشان می‌دهد از ۱,۶۳۲,۱۰۰ تن محصول عرضه شده توسط فولاد مبارکه در بورس کالا در سال جاری تنها ۱,۲۵۱,۰۱۰ تن مورد معامله قرار گرفته و ۳۸۱,۰۹۰ تن مازاد عرضه ثابت شده است. زمانی که فولاد مبارکه مازاد عرضه را در بورس کالا ثبت می‌کند، از منظر چارچوب‌های استراتژی رقابتی، به عنوان یک بازیگر عقلایی وظیفه قانونی و بازاری خود را انجام داده است. در این نقطه، بحران نقدینگی و عدم توان خرید ورق، مستقیماً متوجه سیاست‌گذار پولی و صنعتی است.

انقباض شدید اعتباری در سیستم بانکی، دسترسی واحدهای کوچک و متوسط به مواد اولیه را قطع کرده است. در غیاب ابزارهای نوین تامین مالی زنجیره تامین (SCF)، سیاست‌گذار محیطی را خلق کرده که در آن تنها دلالان دارای سرمایه در گردش قادر به خرید از تابلو هستند. در نتیجه، فولاد مبارکه از اتهام عدم تامین تبرئه می‌شود و انگشت اتهام به سوی سیاست گذاری نشانه می‌رود که امکان تامین مالی و تامین سرمایه در گردش را از صنایع سلب کرده است.

سراب ظرفیت‌سازی با اتکا به مواد اولیه ارزان

ادعای شکل‌گیری ظرفیت مازاد در صنایع پایین دست را نیز باید بر مبنای فقدان سیاست گذاری صنعتی تحلیل کرد. در طی دهه های قبل وجود سیاست سرکوب قیمتی در بالادست منجر به ایجاد حاشیه سود قابل توجه در پایین دست می‌شد و فاصله معنادار میان قیمت پایه بورس کالا (با دلار نیمایی یا دستوری) و قیمت فروش محصول نهایی در بازار غیررسمی یا بازارهای صادراتی (با دلار آزاد)، یک حاشیه سود بدون ریسک (آربیتراژ) خلق کرد. این جذابیت باعث شد تاسیس کارخانه های پایین دست، نه بر مبنای خلق مزیت رقابتی یا ارزش افزوده، بلکه صرفاً به عنوان ابزاری برای عبور از دروازه رانت سهمیه‌بندی توجیه اقتصادی پیدا کند. در این اکوسیستم، کارخانه‌ها عملاً به «ماشین‌های تبدیل رانت» بدل شدند و بخش عمده‌ای از ظرفیت های بلا استفاده ادعا شده، هرگز با هدف تولید واقعی در یک محیط رقابتی بنا نشده است.

انحراف از الگوهای جهانی و شکنندگی زنجیره ارزش

این ظرفیت مازاد و لشکری از کارخانه‌های بی‌رمق، محصول مستقیم فقدان یک سیاست صنعتی منسجم در دهه های گذشته و توزیع کورکورانه مجوزهای تاسیس است. سیاست‌گذار با نادیده گرفتن بدیهیات اقتصاد مقیاس و بدون توجه به تراز فیزیکی تامین مواد اولیه (ورق)، مجوزهایی را صادر کرد که نتیجه آن، تکه‌تکه شدن افراطی در پایین‌دست زنجیره فولاد بود.

بررسی الگوهای رفتاری در رهبران جهانی صنعت فولاد نظیر نشان می‌دهد که توسعه پایین‌دست هرگز به صورت جزیره‌ای و بر مبنای رانت مواد اولیه ارزان شکل نمی‌گیرد. در این مدل‌ها، ادغام عمودی و تجمیع تقاضا، بنگاه‌هایی با مقیاس جهانی و تاب‌آور در برابر شوک‌های قیمتی خلق می‌کند. در مقابل، سیاست‌گذار ایرانی با توزیع رانت در قالب صدور هزاران مجوز بی‌ضابطه، شبکه‌ای به شدت شکننده از واحدهای تولیدی فاقد مقیاس ایجاد کرد که با کوچکترین انقباض در عرضه یارانه یا تغییر در سیاست‌های ارزی، به ورطه ورشکستگی می‌افتند و سپس تقصیر این فروپاشی ساختاری را به گردن عرضه‌کننده بالادستی می‌اندازند.

منبع: خبرکیهان وارنا

به گزارش خبرگزاری مهر، سیدمحمد اتابک وزیر صنعت، معدن و تجارت روز چهارشنبه در نشست بررسی وضعیت تولید صنایع مختلف، بر ضرورت پایش مستمر وضعیت تولید تأکید و اظهار داشت: مسائل و مشکلات واحدهای صنعتی و تأثیر شرایط موجود بر تولید باید به‌صورت جدی مورد بررسی و پیگیری قرار گیرد.

‎وی افزود: با ادامه پیگیری‌ها و همکاری دستگاه‌های مرتبط از جمله وزارتخانه‌های نفت و نیرو و بانک مرکزی، می‌توان شرایط مناسب‌تری برای فعالیت واحدهای صنعتی فراهم کرد.

‎اتابک با اشاره به ارتقای تولید در صنایع گفت: راهکارهای تخصصی برای حل مسائل تولیدکنندگان و صنعتگران باید ارائه و برای رفع موانع موجود، اقدامات عملی دنبال شود.

‎وزیر صمت همچنین بر ضرورت نظارت بر تولید و توزیع در بازار تأکید کرد و گفت: نباید به بهانه سودجویی و افزایش قیمت‌ها، شاهد کمبود یا احتکار کالا در بازار باشیم.

‎وی افزود: همان‌گونه که بخش تولید در شرایط جنگ تحمیلی اجازه نداد بازار با کمبود مواجه شود، اکنون نیز باید مورد حمایت قرار گیرد تا بتواند به فعالیت خود ادامه دهد. ضمن اینکه بسیاری از کشورها تحریم‌های اعمال‌شده علیه ایران را به رسمیت نمی‌شناسند و ایران را پیروز میدان می‌دانند.

‎اتابک، مأموریت اصلی وزارت صنعت، معدن و تجارت را پشتیبانی از تولید و افزایش ظرفیت‌های تولیدی کشور عنوان کرد و گفت: در حوزه‌هایی که نیاز بیشتری به رشد تولید است، باید با برنامه‌ریزی و تلاش مضاعف، افزایش تولید را محقق کنیم.

وی با تأکید بر نقش معاونت صنایع عمومی در این زمینه گفت: این معاونت باید با جدیت برنامه‌های افزایش تولید در صنایع مختلف را دنبال کرده و برای رفع موانع پیش روی واحدهای تولیدی اقدام کند ضمن اینکه وضعیت واردات در بعضی از کالاها نیز باید متناسب با شرایط کشور و بدون لطمه زدن به بخش تولید مورد بازنگری قرار گیرد.

وزیر صمت، تأمین مالی بنگاه‌های تولیدی، به‌ویژه صنایع کوچک و متوسط را یکی از الزامات استمرار تولید دانست و تصریح کرد: تأمین مالی صنایع کوچک باید با جدیت دنبال شود و تسهیلات این واحدها به‌موقع پرداخت شود تا بنگاه‌های تولیدی بتوانند با ظرفیت بیشتری به فعالیت خود ادامه دهند.

وی در پایان با تأکید بر ضرورت افزایش تولید در نیمه دوم سال گفت: با وجود همه مشکلات و فشارهای موجود، باید تلاش کنیم در ۶ ماهه دوم سال روند تولید در کشور افزایش یابد و ظرفیت‌های موجود بیش از پیش فعال شوند، تحقق این هدف نیازمند همدلی، هماهنگی و حضور جدی همه بخش‌های اقتصادی کشور و حمایت وزارت صمت است.

منبع: خبرکیهان وارنا

ما را بیابید

بلبرینگ‌سازی ایران به عنوان نخستین شرکت تولیدکننده انواع بلبرینگ کشورمان که به مدت یک دهه با مشکلات اساسی مواجه بود و در نهایت ورشکسته شد، با ورود جدی مقام‌های ارشد اداری و قضایی از مهر ماه پارسال در مسیر احیا قرار گرفته است.

اخبار و اطلاعات صنعت بلبرینگ کشور